Kontobewegung und Rechnung zusammen betrachten
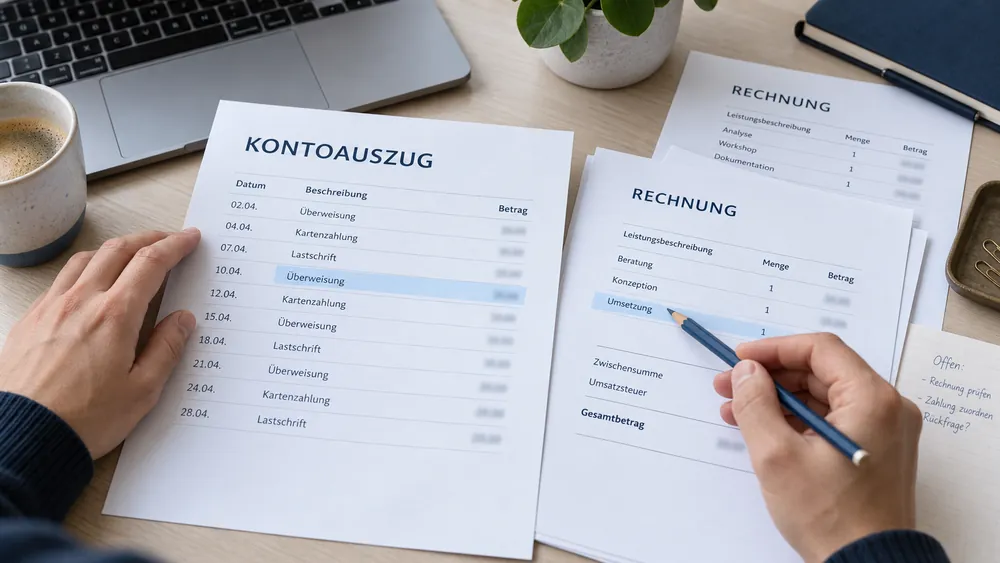
Eine Rechnung erklärt eine Leistung und den geforderten Betrag. Eine Kontobewegung zeigt, dass Geld geflossen ist. Erst die passende Zuordnung beantwortet, ob genau diese Rechnung bezahlt wurde. Ein aktueller Kontostand allein zeigt weder Ihren Gewinn noch alle offenen Forderungen.
Wertspur kann in Pro ein unterstütztes Geschäftskonto über die eingerichtete Bankanbindung einbeziehen. Sie sehen abgerufene Bewegungen und prüfen die Zuordnung zu Kunden- und Lieferantenrechnungen. Die Verbindung und der optionale Kontoabgleich werden unter „Verbindungen & Abläufe“ eingerichtet.
Der beschriebene Ablauf liest Kontodaten und gleicht Zahlungen ab. Er löst dadurch keine Lieferantenüberweisung und keinen Lastschrifteinzug aus.
Wann eine automatische Zuordnung gelingt
Für einen eindeutigen Treffer müssen die verfügbaren Angaben zusammenpassen. Wertspur berücksichtigt insbesondere Rechnungsnummer im Verwendungszweck, Währung, Buchungsdatum und Zahlungsrichtung. Ein Geldeingang gehört zu einer Kundenrechnung; eine Abbuchung kann zu einer Lieferantenrechnung gehören.
Bei Lieferantenrechnungen wird zusätzlich die Übereinstimmung des Lieferantennamens oder einer zugehörigen IBAN herangezogen. Bereits bezahlte, stornierte oder noch zur Prüfung stehende Rechnungen werden nicht beliebig erneut als offene Kandidaten verwendet.
Eine Abgleichsvorschau kann einen passenden Beleg nennen, ohne den Zahlungsstatus bereits zu ändern. Erst bei Anwendung des aktivierten Abgleichs wird eine eindeutige vollständige Zahlung als bezahlt erfasst.
Die konkrete Bank, das Konto und ein erfolgreicher aktueller Abruf müssen verfügbar sein. Wenn die Verbindung eine erneute Freigabe verlangt, kann ein alter Datenstand aktuelle Zahlungen noch nicht zeigen.
Teilzahlungen richtig einordnen
Beispiel: Eine Rechnung lautet über 1.000 Euro. Der Kunde überweist zuerst 600 Euro mit passender Rechnungsnummer. Es bleiben rechnerisch 400 Euro offen. Wertspur erkennt den Teilbetrag und hält die Rechnung zur Klärung offen. Sie wird nicht wegen irgendeines Zahlungseingangs als vollständig bezahlt markiert. Im Bereich „Zahlungen“ können Sie auch ohne Kontenanbindung Teilzahlungen mit Datum, Zahlungsart und Notiz erfassen. Eine fehlerhafte Zuordnung wird nachvollziehbar aufgehoben, statt die Zahlungshistorie zu überschreiben.
Werden später weitere 400 Euro abgerufen und passen beide Bewegungen eindeutig zu derselben Rechnung, kann deren Summe den vollen Betrag ergeben. Bei einem angewendeten eindeutigen Abgleich wird die Rechnung dann erledigt.
Bei 1.020 Euro Zahlung zu einer 1.000-Euro-Rechnung ist dagegen zu prüfen, ob eine Überzahlung, eine doppelte Zahlung oder ein anderer Zusammenhang vorliegt. Auch eine Zahlung mit vereinbartem Skonto, Gebührenabzug oder Währungsumrechnung ist nicht durch bloße Gleichheit des Kundennamens geklärt.
Vereinbartes Skonto erfassen Sie mit Prozentsatz und Frist bereits an der Rechnung. Bei fristgerechter Zahlung kann es im Zahlungsjournal ausdrücklich berücksichtigt werden. Der Skontoabzug bleibt als eigener Vorgang sichtbar. Eine später erstellte Teilkorrektur passt den Skontoanteil an; bei Überzahlungen oder vollständigem Storno zeigt das Journal das noch zu erstattende Guthaben. Es löst keine Banküberweisung aus.
- Originalbeleg und vereinbarten Rechnungsbetrag öffnen.
- Alle dazugehörigen Bewegungen im abgerufenen Zeitraum ansehen.
- Verwendungszweck, Datum, Währung und Geschäftspartner vergleichen.
- Vereinbarungen zu Skonto oder Teilzahlung anhand der Unterlagen prüfen.
- Die Klärung und den zutreffenden Zahlungsstand nachvollziehbar festhalten.
„Kein Beleg“ ist zunächst ein Suchauftrag
Eine nicht zugeordnete Abbuchung kann eine noch nicht erfasste Lieferantenrechnung betreffen. Suchen Sie nach Lieferant, Zeitraum und Betrag. Sehen Sie auch im Rechnungseingang nach: Ein dort bereitgestellter Anhang ist möglicherweise noch nicht in den Rechnungsbestand übernommen worden.
Es kann aber auch eine Umbuchung zwischen eigenen Konten, eine Steuerzahlung oder eine andere Bewegung ohne klassische Lieferantenrechnung sein. Erzwingen Sie deshalb keine Rechnungszuordnung allein, damit die Liste leer wird. Stimmen Sie unklare Buchungsfälle mit der Buchhaltung ab.
Bei einer Sammelüberweisung für mehrere Rechnungen oder einem unklaren Verwendungszweck ist ebenfalls eine manuelle Prüfung nötig. Der automatische Abgleich ist auf nachvollziehbare Treffer ausgelegt; er ersetzt keine freie Interpretation jeder Bankbuchung.
Mahnwesen und Auftragsabrechnung berücksichtigen
Vollständig zugeordnete Zahlungen nehmen erledigte Rechnungen aus der weiteren Mahnplanung. Erkannte Teilzahlungen führen zum Klärungsbedarf, damit keine unpassende Erinnerung entsteht. Prüfen Sie vor einem manuellen Versand trotzdem den aktuellen Stand. Mehr dazu im Artikel Zahlungserinnerung und Mahnung.
Bei Abschlags- und Schlussrechnungen ist der Auftragszusammenhang entscheidend: In einer aktiven Schlussrechnung zusammengeführte Abschläge sollen nicht noch einmal unabhängig als offene Forderung behandelt werden. Ordnen Sie neue Zahlungen dem richtigen aktuellen Beleg zu.
Nutzen Sie für die nächste Kanzleiübergabe Rechnungen, Zahlungsinformationen und Notizen zusammen. Der Ratgeber Belege für die Steuerberatung vorbereiten erklärt die Pakete und die anschließende fachliche Einordnung.
Passende Zahlungen erkennen. Abweichungen klären.
Kontrollieren Sie Verbindung, letzten Abruf und offene Zuordnungen regelmäßig.
KURZ BEANTWORTET
Häufige Fragen
Ist ein passender Treffer schon als bezahlt gebucht?
In einer Vorschau kann ein Treffer zunächst nur vorgeschlagen sein. Die Statusänderung erfolgt beim angewendeten, aktivierten Abgleich einer eindeutigen vollständigen Zahlung.
Kann eine Rechnung mit mehreren Zahlungen ausgeglichen werden?
Wenn die abgerufenen Bewegungen eindeutig derselben Rechnung zugeordnet werden können und zusammen den offenen Betrag ergeben, kann der Abgleich sie gemeinsam berücksichtigen.
Heißt kein passender Beleg immer, dass eine Rechnung fehlt?
Nein. Es kann auch eine Umbuchung, Steuerzahlung oder eine Bewegung mit unklarem Verwendungszweck sein. Prüfen Sie den Zusammenhang, statt eine Zuordnung zu erzwingen.
Die verlinkten Originalquellen erläutern die allgemeinen Vorgaben. Besondere Geschäftsfälle klären Sie mit Ihrer Steuerberatung.