Den Gesamtauftrag als Grundlage festlegen
Bei einem längeren Projekt rechnen Sie häufig in mehreren Etappen ab. Vereinbaren Sie Leistung, Gesamtpreis und Abschläge mit Ihrem Kunden. In Wertspur legen Sie den Vorgang unter „Aufträge & Abschläge“ direkt an oder übernehmen ein angenommenes Angebot.
Prüfen Sie den Auftragsumfang vor dem ersten Abschlag. Die Schlussrechnung greift auf die gespeicherte Gesamtleistung zurück. Spätere Zusatzleistungen sollten Sie ausdrücklich klären; sie werden nicht automatisch aus E-Mails oder weiteren Dokumenten in den Auftrag übernommen.
Vereinbart, berechnet und bezahlt unterscheiden
Der vereinbarte Gesamtbetrag der Leistung.
Die ausgestellten Abschlagsrechnungen, unabhängig vom Zahlungseingang.
Die tatsächlich eingegangenen und bestätigten Zahlungen.
Gesamtleistung abzüglich der tatsächlich erhaltenen Zahlungen.
Zu einem Auftrag können Sie mehrere Abschlagsrechnungen erstellen. Im Zahlungsdialog tragen Sie den bisher insgesamt erhaltenen Betrag ein, mit Datum und Zahlungsnachweis. Bei einer weiteren Teilzahlung geben Sie den neuen Gesamtstand an, nicht nur den zusätzlichen Betrag. Vollständige passende Zahlungen können auch aus dem Bankabgleich in Pro übernommen werden.
Ein Beispiel mit einem noch offenen Abschlag
Gesamtleistung: 3.000 € netto + 570 € Umsatzsteuer.
Erster Abschlag: 595 € brutto, vollständig bezahlt.
Zweiter Abschlag: 1.190 € brutto, noch unbezahlt.
Schlussrechnung: 3.570 € − 595 € = 2.975 € noch zu zahlen.
Bereits berechnet sind 1.785 € brutto. Der zusätzlich abzurechnende Leistungsanteil beträgt ebenfalls 1.785 € brutto. Der offene Zahlbetrag ist trotzdem 2.975 €, weil der zweite Abschlag noch nicht bezahlt wurde. Diese beiden Größen dürfen nicht verwechselt werden.
Wäre auch der zweite Abschlag bezahlt, verblieben 1.785 € als Zahlbetrag. Bei gemischten Steuersätzen teilt Wertspur bestätigte Teilzahlungen proportional auf die Steuergruppen auf. Prüfen Sie die Aufteilung bei abweichenden Zahlungsvereinbarungen mit Ihrer Buchhaltung.
Schlussrechnung mit Abschlagsübersicht erstellen
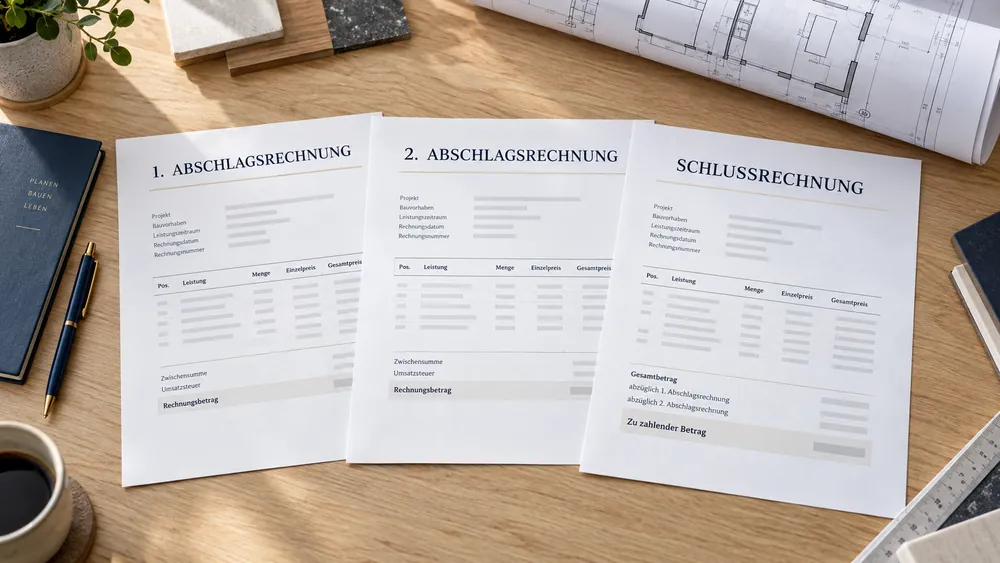
Öffnen Sie den Auftrag, kontrollieren Sie die Zahlungsstände und erstellen Sie die Schlussrechnung mit Rechnungs- und Leistungsdatum. Sie enthält die Gesamtleistung und setzt erhaltene Abschläge als bezahlten Betrag ab. Die Übersicht nennt Abschlagsnummern, Daten, berechnete Beträge sowie vereinnahmte Netto- und Steueranteile.
Wertspur zeigt diese Übersicht im sichtbaren Dokument und fügt sie der strukturierten Rechnung als referenzierte Anlage hinzu. Der allgemeine steuerliche Rahmen steht in § 14 Absatz 5 UStG; die BMF-FAQ erläutern die Endrechnung mit Anhang.
Ihr eigenes Word-Design muss den verbleibenden Zahlbetrag eindeutig darstellen können. Ist diese Zuordnung noch nicht vorhanden, können Sie für die Schlussrechnung das Standarddesign wählen. Kontrollieren Sie PDF, XML-Prüfung und Anlage gemeinsam.
Nach dem Abschluss doppelte Forderungen vermeiden
Offene Abschläge sind im Zahlbetrag der Schlussrechnung enthalten. Wertspur verknüpft die Belege und nimmt die betroffenen Abschläge aus der eigenständigen Offene-Posten-, Bankabgleichs- und Mahnplanung. Neue Zahlungen behandeln Sie anschließend an der Schlussrechnung.
Solange eine aktive Schlussrechnung besteht, können zugehörige Abschläge nicht unabhängig storniert werden. Wird die Schlussrechnung storniert, werden die Abschläge wieder freigegeben. Der Korrekturablauf erhält die ursprünglichen Dokumente.
Für Auswertungen und DATEV wird der zusätzlich berechnete Anteil getrennt vom offenen Zahlbetrag berücksichtigt. Die Kanzlei erhält den vollständigen Beleg samt Anlage. Die Kontierung und Behandlung von Anzahlungen sollten Sie mit ihr abstimmen.
Abschläge und Restbetrag zusammen prüfen.
Der Ablauf ist in allen Tarifen enthalten; es gelten die jeweiligen Rechnungslimits.
KURZ BEANTWORTET
Häufige Fragen
Kann ich mehrere Abschläge zu einem Auftrag führen?
Ja. Wertspur verknüpft die Abschlagsrechnungen mit dem Auftrag und berücksichtigt bestätigte Zahlungen in der Schlussrechnung.
Welchen Betrag trage ich bei einer weiteren Teilzahlung ein?
Im Zahlungsdialog erfassen Sie den bisher insgesamt erhaltenen Betrag. Geben Sie also den neuen Gesamtstand an, nicht nur die zusätzliche Zahlung.
Warum ist der offene Zahlbetrag höher als der neu berechnete Anteil?
Ein früher ausgestellter Abschlag kann noch unbezahlt sein. Der Zahlbetrag enthält dann auch diesen offenen Anteil, während die Auswertung bereits berechnete Leistungen getrennt berücksichtigt.
Die verlinkten Originalquellen erläutern die allgemeinen Vorgaben. Besondere Geschäftsfälle klären Sie mit Ihrer Steuerberatung.