Ein lesbares Dokument ist noch keine strukturierte Rechnung
Ein PDF kann Text, ein eingescanntes Blatt oder eine echte hybride E-Rechnung enthalten. Die Dateiendung allein sagt deshalb wenig aus. Bei einer E-Rechnung müssen die Rechnungsangaben in einem geeigneten strukturierten Format verarbeitet werden können. Die Definition steht in § 14 Absatz 1 UStG.
Menschen lesen das Dokument
Eine Erkennung kann Text und Werte auslesen. Das Dokument hat dadurch noch nicht automatisch die Struktur einer E-Rechnung.
Software verarbeitet Rechnungsfelder
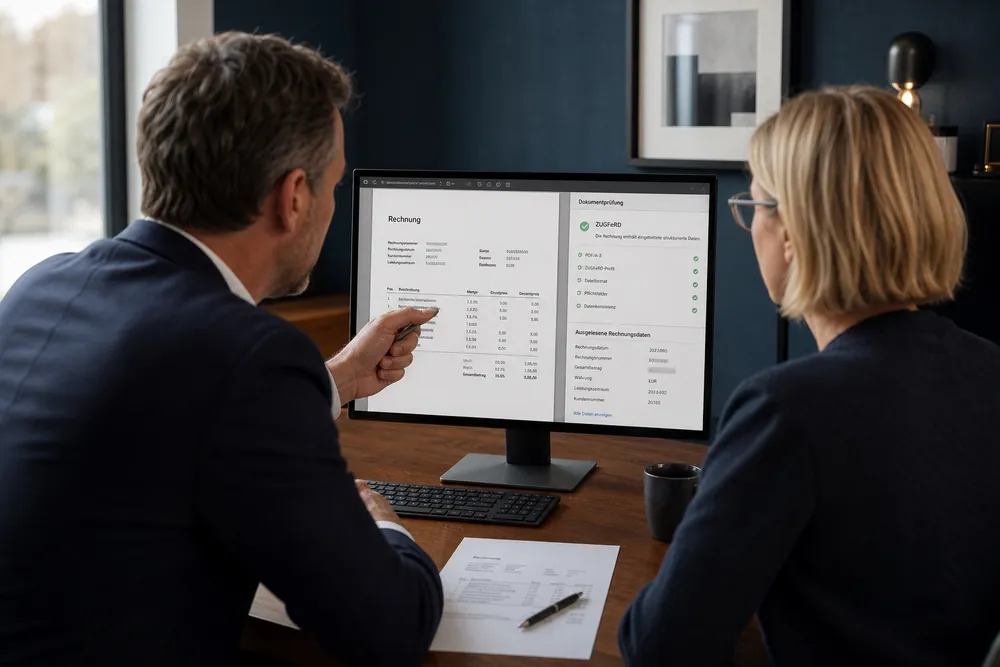
Nummer, Beteiligte, Positionen und Steuern liegen in festgelegten Datenfeldern vor. Bei ZUGFeRD steckt die XML in der PDF.
Prüfen Sie eine erhaltene PDF zunächst im Rechnungsviewer. Wenn bereits strukturierte Daten enthalten sind, ist eine erneute Erkennung vom Bild nicht der richtige erste Schritt.
Ihre eigene Ausgangsrechnung umwandeln
Sie haben eine Rechnung selbst erstellt und möchten sie im geeigneten Format ausgeben. Wertspur kann die Ausgangsdatei übernehmen, die Rechnungsangaben erkennen und die benötigten Daten zur Prüfung bereitstellen. Vergleichen Sie das Ergebnis mit der Quelle, bevor Sie daraus eine E-Rechnung erzeugen und sie ausstellen beziehungsweise versenden.
Fehlende Angaben dürfen nicht erraten werden. Wenn ein Leistungsdatum, eine steuerliche Kennung oder eine eindeutige Beschreibung fehlt, ergänzen Sie die tatsächlichen Angaben. Prüfen Sie, ob auch die sichtbare Fassung berichtigt werden muss. PDF und strukturierte Daten sollen denselben Vorgang beschreiben.
Ist die Rechnung bereits versandt, behandeln Sie eine geänderte Fassung als nachvollziehbare Berichtigung. Der Korrekturratgeber erklärt, warum das Original erhalten bleibt und der Bezug eindeutig sein muss.
Eine Lieferantenrechnung erfassen
Beim Empfang ist der Zweck anders: Sie wollen die Rechnung Ihres Lieferanten lesen, prüfen, zuordnen und aufbewahren. Die automatische Erkennung macht Ihnen die Werte zugänglich. Sie macht aus dem fremden Scan aber nicht nachträglich eine vom Lieferanten ausgestellte E-Rechnung.
Benötigen Sie eine berichtigte Rechnung, wenden Sie sich an den Aussteller. Tragen Sie fehlende Pflichtangaben nicht einfach in ein fremdes Original ein. Eine eigene Datenkorrektur zur internen Zuordnung und eine rechtliche Rechnungsberichtigung sind unterschiedliche Vorgänge.
In Wertspur gehören Eingangsbelege unter „Erhaltene Rechnungen“. Nach dem Auslesen kontrollieren Sie Lieferant, Nummer, Rechnungsdatum, Gesamtbetrag und Fälligkeit. Auch ein über E-Mail gefundener Anhang muss im vorgesehenen Ablauf geprüft und übernommen werden.
Mit einem guten Scan Erkennungsfehler vermeiden
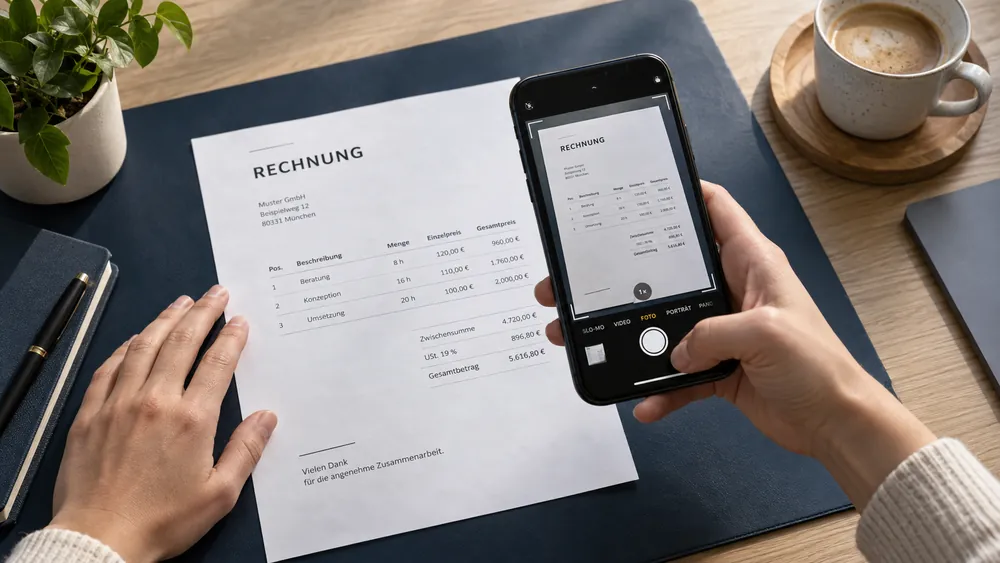
- Das gesamte Blatt mit allen Rändern und Seiten aufnehmen.
- Die Kamera möglichst parallel über das Dokument halten.
- Gleichmäßiges Licht verwenden; Schatten und Spiegelungen vermeiden.
- Schrift und kleine Steuerangaben auf Lesbarkeit prüfen.
- Zusammengehörige Seiten vollständig und in der richtigen Reihenfolge bereitstellen.
- Keine zusätzlichen privaten Unterlagen mitfotografieren.
Vergleichen Sie besonders Zeichen, die leicht verwechselt werden: 0 und O, 1 und I, Dezimalkomma und Tausenderpunkt. Ein korrekt erkannter Endbetrag beweist nicht, dass auch alle Positionen stimmen. Bei einer Rechnung mit zwei Steuersätzen kontrollieren Sie beide Steuergruppen.
Die Erfassung von Fotos und Scans ist in Standard und Pro enthalten; normale PDFs und strukturierte Rechnungen gehören zum grundlegenden Eingang. Für den automatischen E-Mail-Abruf werden derzeit PDF-, XML-, Word- und Excel-Anhänge unterstützt. Ein als JPG angehängtes Foto fällt nicht automatisch unter diesen Mail-Abruf; verwenden Sie dafür den passenden Upload.
Quelle, Prüfergebnis und Ausgabe zusammenhalten
Bewahren Sie das empfangene Original und den Zusammenhang mit den erfassten Daten auf. Bei einer strukturierten Rechnung muss der strukturierte Teil unversehrt erhalten bleiben; die BMF-FAQ zur Aufbewahrung erläutern dies. Ein Screenshot der Viewer-Anzeige ersetzt diese Datei nicht.
Wertspur ordnet Originale und erfasste Rechnungsangaben dem Vorgang zu. Über den Archiv- und Exportablauf finden Sie den Beleg später wieder. Für viele gleichartige Rechnungen lohnt sich außerdem eine klare Rechnungsadresse oder IMAP-Anbindung.
PDF, XML oder Scan?
Sehen Sie sich das Dokument und vorhandene strukturierte Daten an, bevor Sie den nächsten Schritt wählen.
KURZ BEANTWORTET
Häufige Fragen
Wird jede PDF durch Texterkennung zur E-Rechnung?
Nein. Texterkennung liefert zunächst erfasste Werte. Für eine E-Rechnung sind das passende strukturierte Format und ein korrekter Ausstellungsprozess erforderlich.
Darf ich einen Lieferantenscan selbst berichtigen?
Die interne Korrektur erfasster Daten ist von der Rechnungsberichtigung zu unterscheiden. Eine erforderliche berichtigte Rechnung fordern Sie beim Aussteller an.
Was mache ich mit einem Rechnungsfoto im Mail-Anhang?
Der automatische Mail-Eingang unterstützt derzeit PDF, XML, Word und Excel. Für ein JPG-Foto verwenden Sie den geeigneten Upload; Foto- und Scan-Erkennung gehören zu Standard und Pro.
Die verlinkten Originalquellen erläutern die allgemeinen Vorgaben. Besondere Geschäftsfälle klären Sie mit Ihrer Steuerberatung.