Zuerst den Stand der Rechnung klären
Ein falscher Preis, eine unvollständige Anschrift oder eine falsche Leistungsmenge erfordern unterschiedliche Berichtigungen. Prüfen Sie zuerst, ob das Dokument noch im Entwurf ist oder bereits ausgestellt, versendet oder bezahlt wurde. Bearbeiten Sie einen Entwurf im vorgesehenen Ablauf. Ein abgeschlossenes Original sollte nicht still gegen eine andere Datei ausgetauscht werden.
Rechtlich kann eine Berichtigung die fehlenden oder unzutreffenden Angaben mit eindeutigem Bezug ergänzen; nicht jeder Formfehler verlangt eine vollständige Stornierung. Das regelt § 31 Absatz 5 UStDV. Der nachfolgende Wertspur-Ablauf beschreibt vollständige Gegenbelege und Teilkorrekturen mit Bezug zur Ursprungsrechnung.
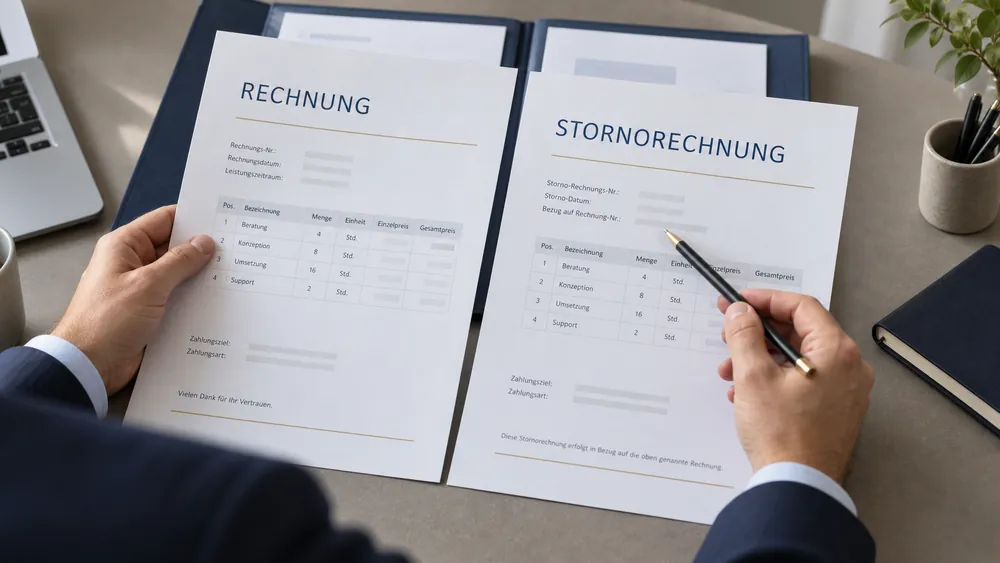
Storno oder kaufmännischen Gegenbeleg erstellen
- Ursprungsrechnung öffnen
Wählen Sie unter „Rechnungen an Kunden“ den betroffenen Beleg. Kontrollieren Sie Nummer, Empfänger und Zahlungsstand.
- Korrekturvorgang wählen
Erstellen Sie den vorgesehenen Storno- oder kaufmännischen Gutschriftbeleg und geben Sie den Grund an.
- Gegenbeleg prüfen
Wertspur erstellt einen Gegenbeleg über den gewählten Umfang mit eigener Nummer, passenden Steuerbeträgen und Verknüpfung zur ursprünglichen Rechnung. Das Original bleibt erhalten.
- Bei Bedarf neu abrechnen
Eine geänderte Neurechnung erstellen Sie anschließend im normalen Rechnungsersteller. Prüfen Sie, welche Dokumente der Kunde benötigt.
Bei einer Teilkorrektur wählen Sie die betroffenen Positionen sowie die zu korrigierende Menge oder den Nettobetrag. Wertspur berücksichtigt bereits erstellte Gegenbelege, ursprüngliche Rabatte und die zugehörigen Steuersätze. Mehrere Teilkorrekturen dürfen den noch korrigierbaren Umfang nicht überschreiten. Die Vorschau zeigt den Korrekturbetrag; ein erforderliches Kundenguthaben erscheint im Zahlungsjournal.
Was „Gutschrift“ hier bedeutet
Eine kaufmännische Gutschrift berichtigt im Geschäftsalltag eine Forderung. Die umsatzsteuerliche Gutschrift bezeichnet dagegen eine Abrechnung durch den Leistungsempfänger mit entsprechender Vereinbarung. Diese Unterscheidung ist in § 14 UStG angelegt.
Wertspurs Korrekturfunktion bezieht sich auf eigene Ausgangsrechnungen. Sie ist keine allgemeine Funktion für das Gutschriftverfahren durch den Leistungsempfänger. Der Gegenbeleg löst auch keine Banküberweisung oder automatische Rückzahlung aus. Bereits erhaltenes Geld und eine erforderliche Erstattung müssen Sie gesondert klären.
PDF, E-Rechnung und Auftrag zusammen prüfen
Kontrollieren Sie am erzeugten Dokument die Originalreferenz, eigene Belegnummer, Datum, Steuer und Betrag. Bei einer verpflichtenden E-Rechnung muss auch die Berichtigung die entsprechenden Formanforderungen erfüllen. Verwenden Sie die erzeugten strukturierten Ausgaben und prüfen Sie deren Ergebnis.
Mit einer eigenen Word-Vorlage bleibt das Design Grundlage des Dokuments; Korrekturtexte können ergänzt werden. Prüfen Sie die tatsächliche PDF-Vorschau. Für einen Auftrag mit aktiver Schlussrechnung sind unabhängige Stornos einzelner Abschläge gesperrt. Der Abschlags-Ratgeber erklärt diesen Zusammenhang.
Geben Sie dem Empfänger den Gegenbeleg und gegebenenfalls die Neurechnung über den vereinbarten Versandweg. Original und Korrektur bleiben auch für Steuerberatung und Export miteinander verbunden.
Beispiel: zehn statt acht Stunden berechnet
Sie haben eine Rechnung über zehn Stunden versandt; vereinbart waren acht. Für die betroffene Position erstellen Sie eine Teilkorrektur über zwei Stunden. Wertspur berechnet den zugehörigen Netto- und Steuerbetrag und verknüpft den Gegenbeleg mit der ursprünglichen Rechnung. Der Kunde erhält die Korrektur mit einer kurzen Erklärung. Alternativ steht bei einer insgesamt falschen Abrechnung weiterhin der vollständige Korrekturablauf zur Verfügung.
Hat der Kunde bereits gezahlt, prüfen Sie zusätzlich die Verrechnung oder Rückzahlung. Eine stornierte Rechnung darf nicht weiter angemahnt werden. Wertspur erhält die Belege und ihren Bezug, damit die Änderung nachvollziehbar bleibt.
- Richtigen Originalbeleg gewählt und Grund festgehalten
- Umfang der Korrektur und Zahlungsstand geklärt
- Gegenbeleg und erforderliche Neurechnung geprüft
- Empfänger informiert und Unterlagen für die Kanzlei vollständig
KURZ BEANTWORTET
Häufige Fragen
Wird die ursprüngliche Rechnung gelöscht?
Nein. Der Korrekturablauf erhält das Original und legt einen eindeutig verknüpften Gegenbeleg an.
Kann ich nur einzelne Positionen teilweise gutschreiben?
Der hier beschriebene Wertspur-Ablauf erzeugt einen vollständigen Gegenbeleg. Für eine geänderte Abrechnung stellen Sie anschließend eine neue Rechnung mit den richtigen Daten aus.
Ist eine kaufmännische Gutschrift das umsatzsteuerliche Gutschriftverfahren?
Nein. Beim umsatzsteuerlichen Gutschriftverfahren rechnet der Leistungsempfänger über die Leistung ab. Das ist nicht derselbe Vorgang wie die Korrektur Ihrer eigenen Ausgangsrechnung.
Die verlinkten Originalquellen erläutern die allgemeinen Vorgaben. Besondere Geschäftsfälle klären Sie mit Ihrer Steuerberatung.