Eine Rechnung für Menschen und Software
ZUGFeRD verbindet die lesbare Rechnung als PDF/A-3 mit eingebetteten XML-Rechnungsdaten. Logo, Briefpapier und Positionen sind im PDF sichtbar; die Software des Empfängers kann die strukturierten Angaben weiterverarbeiten. Ein gewöhnliches PDF oder ein beliebiger XML-Anhang genügt dafür nicht.
Wertspur erstellt beide Darstellungen aus denselben Rechnungsangaben. Sie können online beginnen, eine fertige Word- oder Excel-Rechnung verarbeiten oder Ihr geprüftes eigenes Word-Design verwenden.
Version und Profil richtig einordnen
Der aktuelle Produktstand verwendet ZUGFeRD 2.5.2 / Factur-X 1.09.2 und das Profil EN 16931. FeRD veröffentlicht diese Version mit Gültigkeit ab 1. September 2026. Die Profilwahl bestimmt, welche Daten und Regeln das Dokument abbildet; Wertspur bietet hier keinen beliebigen Wechsel zwischen sämtlichen ZUGFeRD-Profilen an.
Die Profile MINIMUM und BASIC-WL reichen für die deutsche E-Rechnungspflicht nicht aus. Stimmen Sie das benötigte Format mit Ihrem Kunden ab. Wenn ausdrücklich XRechnung verlangt wird, verwenden Sie die entsprechende XML-Ausgabe.
Versionsgrundlage: FeRD: ZUGFeRD 2.5.2. Steuerliche Formateinordnung: BMF-FAQ.
So erstellen Sie ZUGFeRD in Wertspur
- Kunde und Rechnungsdaten wählen
Öffnen Sie „Rechnungen an Kunden“. Erfassen Sie die Leistung online oder prüfen Sie die Angaben aus Ihrem Upload.
- Design kontrollieren
Nutzen Sie ein vorhandenes Rechnungsdesign oder eine aktivierte Word-Vorlage. Prüfen Sie auch Seitenumbrüche, Steuerübersicht und Zahlbetrag.
- Strukturierte Prüfung ansehen
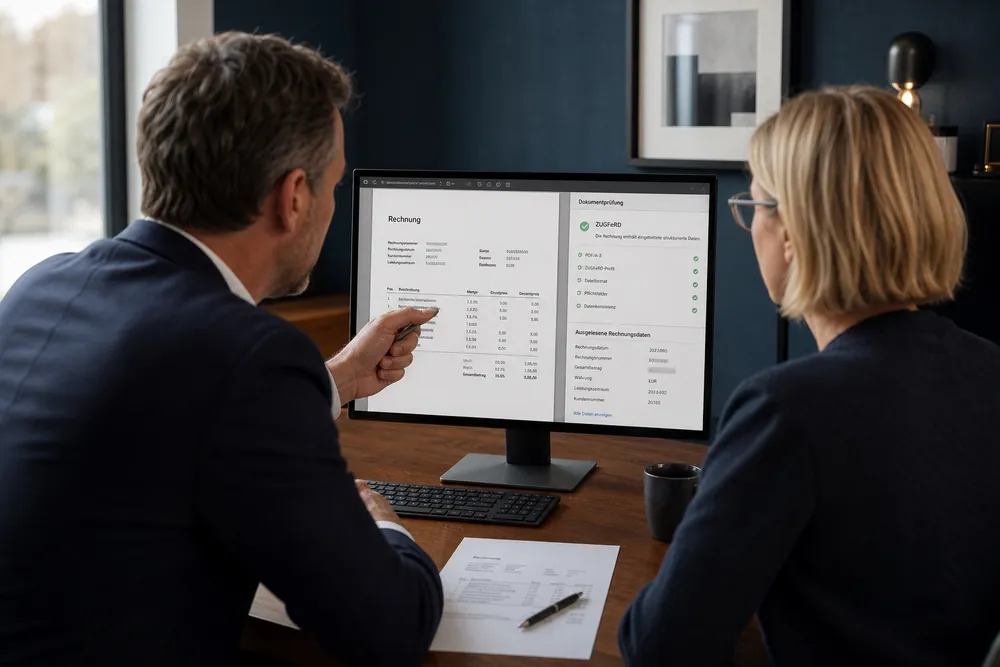
Wertspur prüft die erzeugte XML gegen Schema und Geschäftsregeln. Fehlende Ausgaben oder Fehler müssen vor der Verwendung geklärt werden.
- Die richtige Datei auswählen
Laden Sie ausdrücklich das ZUGFeRD-PDF herunter oder wählen Sie es für den Versand. Eine reine Freigabevorschau enthält nicht automatisch die E-Rechnungsdaten.
Der XML-Prüfbericht ist keine vollständige separate PDF/A-Zertifizierung. Kontrollieren Sie zusätzlich die sichtbare Rechnung und ihre Anhänge. Das gilt besonders bei eigenen Word-Layouts und komplexen Abrechnungen.
Ihr Rechnungsdesign bleibt erkennbar.
Die E-Rechnung wird anschließend im selben Vorgang archiviert und weiterverfolgt.
PDF und XML müssen übereinstimmen
Bei einem hybriden Rechnungsformat ist der strukturierte Teil maßgeblich. Bearbeiten Sie deshalb nicht nachträglich nur die PDF-Seite, während die eingebetteten Daten unverändert bleiben. Prüfen Sie bei Abweichungen insbesondere Kundendaten, Nummer, Steuer und Endbetrag.
Eine bereits ausgestellte Rechnung berichtigen Sie über den verknüpften Korrekturablauf. Die bisherigen Dateien bleiben erhalten. Bei einer Schlussrechnung sehen Sie außerdem die zugehörige Abschlagsübersicht; der offene Zahlbetrag muss die tatsächlich erhaltenen Vorauszahlungen berücksichtigen.
Das vollständige Dokument aufbewahren
Bewahren Sie das erhaltene oder versendete ZUGFeRD-PDF mit seiner eingebetteten XML auf. Ein Ausdruck oder Screenshot enthält diese maschinenlesbaren Daten nicht. Wertspur hält Original, erzeugte Ausgaben, Prüfungen und Belegverknüpfungen im Rechnungsbestand zusammen.
Rechnungen sind umsatzsteuerlich grundsätzlich acht Jahre aufzubewahren; der Fristbeginn und Sonderfälle richten sich nach § 14b UStG. Wie Sie Originale, Suche und Export organisieren, erklärt der Ratgeber Rechnungen aufbewahren.
Download, eigener SMTP-Versand und Steuerberaterpaket stehen bereits in Free zur Verfügung. Prüfen Sie beim Versand Empfänger und Dateiformat, damit die richtige Fassung beim Kunden ankommt.
KURZ BEANTWORTET
Häufige Fragen
Ist jedes PDF mit einer XML-Datei bereits ZUGFeRD?
Nein. PDF/A-3, Einbettung, Metadaten und strukturierte Rechnungsdaten müssen die Anforderungen gemeinsam erfüllen. Eine erfolgreiche XML-Prüfung allein bestätigt nicht die vollständige PDF/A-Konformität.
Welches ZUGFeRD-Profil verwendet Wertspur?
Die Ausgabe verwendet EN 16931. Eine freie Auswahl beliebiger ZUGFeRD-Profile ist nicht Teil des beschriebenen Ablaufs.
Was gilt bei unterschiedlichen Beträgen in PDF und XML?
Der strukturierte Teil ist maßgeblich. Prüfen und berichtigen Sie die Abweichung, bevor Sie die Rechnung verwenden oder weitergeben.
Die verlinkten Originalquellen erläutern die allgemeinen Vorgaben. Besondere Geschäftsfälle klären Sie mit Ihrer Steuerberatung.